
Approssimandosi le agognate vacanze estive ci si aspetterebbe, su queste pagine, negli articoli che vengono pubblicati ogni anno in questo periodo, solo consigli su mostre da visitare, mete da raggiungere, libri da leggere sotto l’ombrellone o all’ombra di un grande albero ai piedi di una bella montagna e invece… e invece vi stupirò, parlandovi di una delle parole che più vi fanno arrabbiare, tribolare, talora imprecare. Avete già indovinato la parola dell’estate è ‘tassa’ e i molteplici significati che stiamo attestando nella nostra banca dati Lessico Giuridico Italiano LGI e quindi implementando nella piattaforma IS-LeGI (Indice Semantico del Lessico Giuridico Italiano). Rimandando a quest’ultima, non appena avremo ultimato di sfogliare le oltre mille schede che attestano la parola in documenti che vanno dal 1392 al 1974, mi concentrerò sul significato a voi più noto, cioè quello dell’imposizione tributaria, che una qualche autorità pubblica è legittimata a effettuare.
Tra le schede che stiamo catalogando sotto questo significato, molte ci hanno incuriosito in quanto attestanti la notevole fantasia che nel corso dei secoli ha caratterizzato chi imponeva tali dazi, gabelle, contributi. Per avere un’idea dell’abbondanza e della varietà delle tasse nelle varie epoche storiche, basterà, appena sarà disponibile, verificare l’abbondante fraseologia di contesto del lemma che ora vi anticiperò sommariamente: tassa dell’entratura (1867), tassa addizionale (1802), tassa annonaria (1834), tassa annua personale (1775), tassa antica (1814), tassa arti e commercio (1839), tassa aumentale (1865), tassa camerale di carattere (1835), tassa compensativa (1842), tassa comunale (1797), tassa consolare (1897), tassa consorziale (1835), tassa consuetudinaria (1673), tassa d’abbonamento (1861), tassa d’aggregazione (1850), tassa d’ancoraggio (1861), tassa d’affrancazione dal servizio militare (1869), tassa d’albinaggio (1825), tassa d’asta pubblica (1861), tassa d’immatricolazione (1850), tassa d’impiego (1850), tassa d’inoltro (1857), tassa d’insinuazione (1861), tassa degli esami (1861), tassa dei (sui) cavalli (1880), tassa dei (sui) censi (1880), tassa dei (sui) negozianti (1842), tassa dei battilori (1580), tassa dei buoi (1442-46), tassa dei dispacci (1869), tassa dei frutti del censo (1673), tassa dei fuochi (1880), tassa dei patroni laicali (1880), tassa dei poveri (1873) tassa dei sensali (1814), tassa dei soldati di battaglia (1802), tassa dei testimoni (1857), tassa del (di) bollo (1862), tassa del (sul) macinato (1786), tassa del cavallo montato (1745), tassa del decimo (1865), tassa del frutto (1885), tassa del laudemio di ingresso (1832), tassa del mercimonio (1880), tassa del passaporto di esercizio (1861), tassa del pasturare (1477), tassa del principe (1672), tassa del repertorio e dell’archivio (1835), tassa del rifiuto (1786), tassa del sale (1788), tassa del taglio degli agnelli e capretti di latte (1782), tassa dell’adoa (1780), tassa dell’imbottato (1880), tassa dell’interesse del denaro (1809), tassa della (di) cancelleria (1786), tassa della (di) chiesa (1611), tassa della dativa (1809), tassa della pensione (1751), tassa della ruota (1673), tassa della sentenza (1802), tassa della testa (1774), tassa delle balestre (1843), tassa delle bande (1802), tassa di (del) palatico (1882), tassa di (della/sulla) ricchezza mobile (1866), tassa di (sulla) successione (1880), tassa di accollo (1781), tassa di ancoraggio (1843), tassa di approdo (1843), tassa di archivio (1894), tassa di armeggio (1861), tassa di atto (1880), tassa di bilancia (1882), tassa di cittadinanza (1861), tassa di doccia (1846), tassa di emigrazione (1825), tassa di formariage (1838), tassa di fuocatico (1868), tassa di irrotulazione (1835), tassa di manomorta (1861), tassa di mulini (1846), tassa di mutazione (1871), tassa di nomina (1874), tassa di opera di bestie (1829), tassa di propina (1673), tassa di trapasso (1867).
Questa fraseologia, oltre a dirci qualcosa sul tipo di tassa e sul perché veniva applicata, talora ci illumina anche sul come veniva applicata (tassa fissa, Raccolta ufficiale delle leggi e dei decreti del Regno d’Italia, 1861-1870, tassa per ogni persona, De Luca, Il dottor volgare, 1673, tassa personale, Foramiti, Enciclopedia legale, 1838) e sul quanto pesasse sulle finanze dei contribuenti “tassa eccessiva”, “tassa esorbitante”, “tassa moderata uniforme” De Luca, Il dottor volgare (1673).
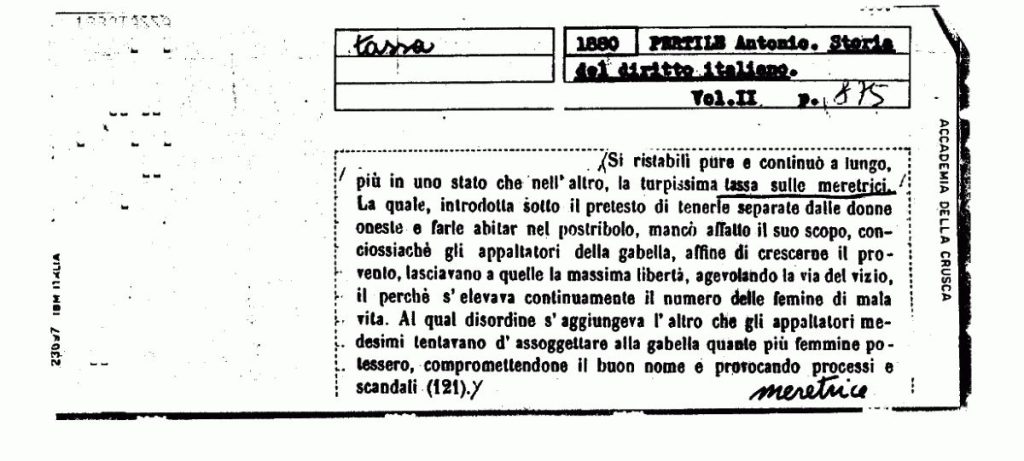
Infine concludo questa breve carrellata con una imposizione piuttosto particolare. Si tratta di quella “sulle meretrici” attestata nella Storia del diritto italiano (1880) di Antonio Pertile che la definisce “turpissima”. Secondo l’autore “introdotta sotto il pretesto” di tenere le meretrici separate “dalle donne oneste” mancò del tutto il proprio fine, perché gli appaltatori di questo tributo per aumentare i loro profitti “tentavano di assoggettare alla gabella quante più femmine potevano”.
Ovviamente ho parlato di questa parola, perché come sovente avviene in questa rubrica, tento di far riflettere su quanto noi “siamo le nostre parole” e queste parole “hanno una storia, che è la nostra storia. Non capire questo, fingere che il passato non conti, è un errore”. Queste ultime sono invece le parole (a pagina 108) di Mauro Bonazzi nel suo bel saggio Passato (Il Mulino, Bologna, 2023) che è, quindi, il mio consiglio per l’estate 2024.
